1. 10. 2026
Možná se obáváte investování a držíte úspory na běžném či spořicím účtu. Tyto účty jsou skvělé pro denní potřeby a finanční rezervu. Nicméně, hodnota peněz na nich může kvůli inflaci postupně klesat. I s menšími částkami můžete začít pravidelně investovat, ale vždy s vědomím rizika. Objevte, jak si připravit půdu, definovat své cíle a najít investice, kterým plně rozumíte.
Proč nenechat peníze jen tak ležet: Cesta k investicím i s malými částkami
Možná se obáváte investování a držíte úspory na běžném či spořicím účtu. Tyto účty jsou skvělé pro denní potřeby a finanční rezervu. Nicméně, hodnota peněz na nich může kvůli inflaci postupně klesat. I s menšími částkami můžete začít pravidelně investovat, ale vždy s vědomím rizika. Objevte, jak si připravit půdu, definovat své cíle a najít investice, kterým plně rozumíte.
Proč jen spoření nestačí k udržení hodnoty peněz
Běžné a spořicí účty jsou pro naše finance nezbytné. Běžný účet slouží k denním platbám. Spořicí účet je ideální pro pohotovostní rezervu, tedy peníze, které musíte mít rychle k dispozici. Tyto účty nabízejí bezpečí před tržními výkyvy. Přesto ale vaše úspory čelí tichému nepříteli: inflaci. Pokud ceny rostou rychleji než úročení vašich peněz, kupní síla se postupně snižuje. Za stejnou částku si tak v budoucnu koupíte méně.
Není správné přesunout celou rezervu do investic. Finanční rezerva má svůj primární cíl – zajistit likviditu a jistotu v případě nečekaných událostí. Jejím účelem není nejvyšší zhodnocení. Investovat byste měli pouze s penězi, které nebudete v blízké době potřebovat. Uvědomte si, že hodnota investice může růst i klesat. Není zaručeno, že výnos vždy překoná inflaci. Každá část vašich úspor by proto měla mít svůj specifický účel a jasně definované poslání.
Objevte sílu pravidelného investování: Fondy a ETF
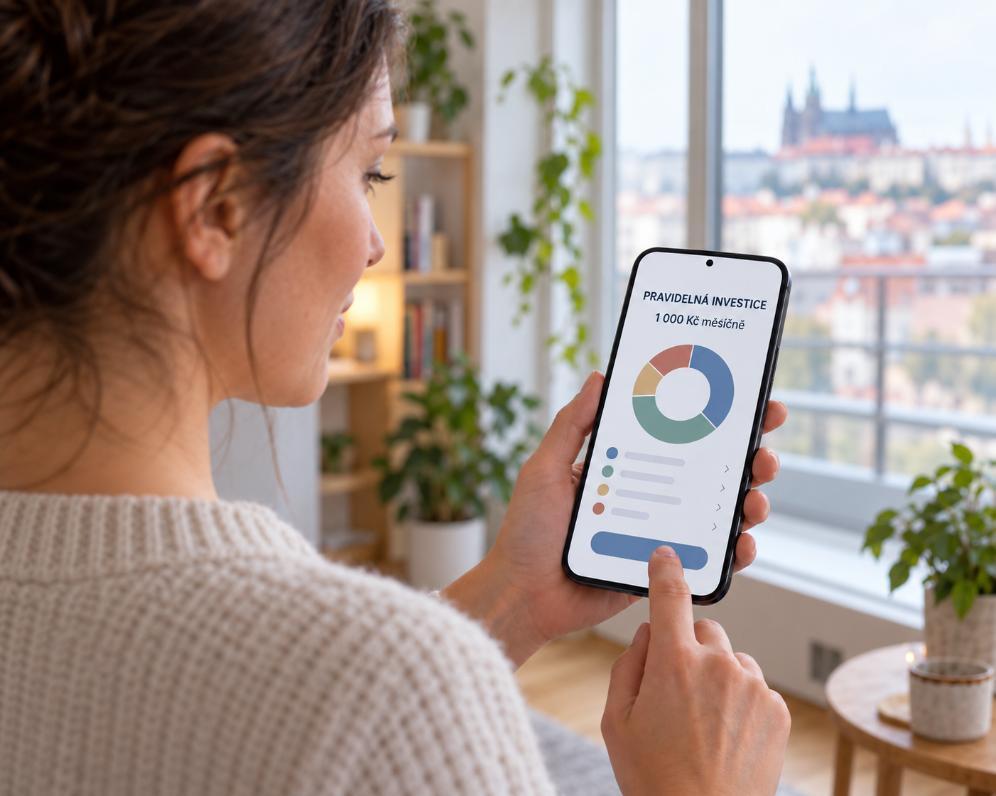
Pravidelné investování znamená vkládat stejnou částku v pravidelných intervalech, například měsíčně. Tato metoda pomáhá průměrovat nákupní cenu. Když trhy klesají, za stejnou sumu nakoupíte více podílů. Při růstu trhů zase méně. Tím se snižuje riziko, že vložíte celou částku v nevhodnou dobu. Pro tento účel se často využívají podílové fondy nebo ETF (fondy obchodované na burze). Tyto nástroje sdružují peníze od mnoha investorů a investují je do široké škály aktiv, jako jsou akcie nebo dluhopisy.
Některé fondy rozkládají investice mezi mnoho firem a zemí pro diverzifikaci, jiné se specializují na konkrétní odvětví. Široké rozložení sice zmírní dopad selhání jedné firmy, ale riziko ztráty neodstraní. Ani pravidelné investování nezaručuje zisk. Před výběrem fondu prozkoumejte jeho strategii, poplatky, měnové riziko a podmínky výběru. Každý investiční produkt není vhodný pro každého. Vždy se ujistěte, že rozumíte tomu, do čeho investujete.
Váš plán pro bezpečné investiční začátky
Než začnete investovat, vytvořte si dostatečnou finanční rezervu na nečekané výdaje. Ta by měla pokrýt několik měsíců vašich nákladů. Snížíte tak riziko, že budete nuceni prodávat investice v době jejich poklesu. Dále si jasně stanovte investiční cíle: na co peníze odkládáte a kdy je budete potřebovat. Pro krátkodobé a dlouhodobé cíle platí odlišné strategie. Promyslete si také, jak velký pokles byste dokázali přijmout bez ukvapeného rozhodnutí.
Investujte jen do produktů, kterým plně rozumíte. Zjistěte si všechny poplatky, ty ovlivní výsledek. Vždy ověřte oprávnění poskytovatele (seznamy vede ČNB). Konzultace pomůže ujasnit cíle a riziko. Pamatujte, doporučení poradce nezaručuje výnos a nenahrazuje vaše vlastní porozumění. Na rozhodnutí si ponechte dostatek času a nepodepisujte nic, čemu nerozumíte.
Investování nemusí být složité, ale vždy by mělo vycházet z pevné rezervy, jasných cílů a realistického zhodnocení rizika. Pokud si přejete probrat své individuální možnosti a získat konkrétní rady, neváhejte mě kontaktovat. Využijte kontaktní údaje uvedené na tomto webu. Rádi s vámi probereme váš časový horizont, aktuální finanční situaci a možnosti různých řešení.
Autor: Andrea Dudová
Kvalitní informace na jednom místě.
Nekupujte nahodile produkty nebo služby, řešte finance komplexně a v souvislostech.
Analyzuji finanční, ekonomické a daňové dopady.
Nastavuji strategii mezi vaším osobním a firemním hospodařením.