14. 10. 2026
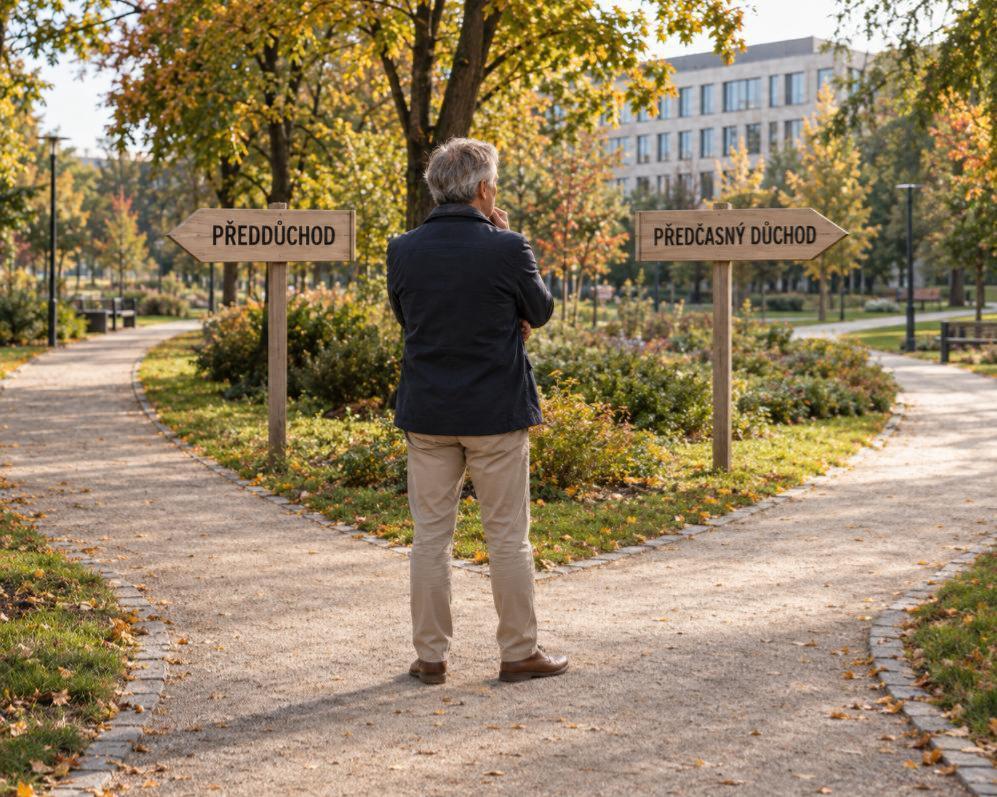
Přemýšlíte o tom, že byste si dopřáli zasloužený odpočinek dříve, než dosáhnete standardního důchodového věku? Možností, jak na to, existuje hned několik, ale dvě z nich se často pletou: předčasný důchod a předdůchod. Ačkoliv znějí podobně, fungují na zcela odlišných principech a mají rozdílné dopady na vaše finance. Pochopení těchto rozdílů je klíčové pro správné rozhodnutí, které ovlivní vaši budoucnost. Pojďme se podívat, jaké podmínky obě varianty nabízejí a co znamenají pro vaše budoucí příjmy.
Cesta k dřívějšímu odpočinku: Předčasný důchod a předdůchod pod lupou
Přemýšlíte o tom, že byste si dopřáli zasloužený odpočinek dříve, než dosáhnete standardního důchodového věku? Možností, jak na to, existuje hned několik, ale dvě z nich se často pletou: předčasný důchod a předdůchod. Ačkoliv znějí podobně, fungují na zcela odlišných principech a mají rozdílné dopady na vaše finance. Pochopení těchto rozdílů je klíčové pro správné rozhodnutí, které ovlivní vaši budoucnost. Pojďme se podívat, jaké podmínky obě varianty nabízejí a co znamenají pro vaše budoucí příjmy.
Předdůchod: Flexibilní řešení z vlastních úspor
Předdůchod představuje moderní a flexibilní způsob, jak si dopřát dřívější odpočinek, aniž byste museli spoléhat pouze na státní systém. Nejedná se o státní dávku ani sociální podporu, nýbrž o pravidelné čerpání peněz z vašich vlastních naspořených prostředků v rámci doplňkového penzijního spoření, známého také jako DPS. Je to skvělá příležitost, jak využít peníze, které jste si poctivě odkládali, a získat tak finanční svobodu před dosažením řádného důchodového věku. Abyste mohli předdůchod začít čerpat, musíte splnit několik důležitých podmínek. Typicky je možné začít s výplatou nejdříve pět let před vaším oficiálním důchodovým věkem. Dále je nezbytné mít dostatečně dlouhou dobu spoření a nashromážděnou takovou částku, aby měsíční výplata dosahovala zákonem stanoveného minima. Tato minimální částka se pravidelně upravuje a odvíjí se od průměrné mzdy, proto je důležité sledovat aktuální legislativu. Výplata předdůchodu musí být navíc rozvržena minimálně na dva roky, což zajišťuje určitou stabilitu a kontinuitu příjmů.
Jednou z velkých výhod předdůchodu je, že po dobu jeho čerpání za vás zdravotní pojištění hradí stát. To je významná úleva pro váš rozpočet a jedna z hlavních motivací, proč o této možnosti uvažovat. Z pohledu budoucího státního důchodu je ale důležité vědět, že samotný předdůchod se nepočítá jako doba důchodového pojištění. Pokud tedy v době čerpání předdůchodu nepracujete v zaměstnání, které zakládá účast na důchodovém pojištění, další roky pojištění vám nepřibývají. Nicméně, období čerpání předdůchodu se při výpočtu osobního vyměřovacího základu (což je klíčový údaj pro výpočet státního důchodu) hodnotí jako takzvaná vyloučená doba. To znamená, že vám toto období nesníží průměr vašich dřívějších výdělků, což je velká výhoda oproti předčasnému důchodu. Předdůchod tedy nepřináší trvalé krácení státního důchodu, ačkoliv je třeba si uvědomit, že méně odpracovaných let může mít na konečnou výši státní penze vliv. Je to skvělá cesta, jak si užít volno, aniž byste zásadně ohrozili budoucí státní penzi.
Předčasný důchod: Státní podpora s celoživotním dopadem
Předčasný starobní důchod je jiná kapitola. Jedná se o státní dávku, kterou vám vyplácí Česká správa sociálního zabezpečení. Tato možnost je určena pro ty, kteří se z různých důvodů rozhodnou ukončit pracovní kariéru dříve a spolehnout se na podporu státu. Podmínky pro jeho získání jsou pevně dané zákonem. Například podle pravidel platných od roku 2026 můžete o předčasný důchod požádat nejvýše tři roky před dosažením vašeho řádného důchodového věku. Zároveň musíte mít odpracováno a pojištěno alespoň 40 let, což je poměrně dlouhá doba a je dobré si ji včas ověřit. Jakmile je vám předčasný důchod přiznán, je toto rozhodnutí nevratné a s ním spojené trvalé krácení vaší penze. To znamená, že váš důchod bude po celý život nižší, než kdybyste odešli do řádného důchodu. Výše tohoto krácení závisí na tom, kolik započatých devadesátidenních období zbývá do vašeho řádného důchodového věku – čím dříve odejdete, tím větší bude krácení. Existuje sice výjimka pro ty, kteří mají odpracováno minimálně 45 let pojištění, kde se používá poloviční sazba krácení, ale i tak je dopad na celoživotní příjem značný.
Dalším důležitým aspektem předčasného důchodu jsou omezené možnosti výdělku, pokud si přejete zároveň pobírat penzi. Před dosažením řádného důchodového věku můžete pracovat pouze v režimu, který nezakládá účast na důchodovém pojištění, což obvykle znamená práci na dohody s nízkými příjmy. Pokud byste nastoupili do běžného zaměstnání, které by zakládalo účast na pojištění, výplata předčasného důchodu by se vám zastavila. To může být pro mnohé překážka, pokud si přejí k důchodu ještě něco přivydělat. Přesto může být předčasný důchod vhodným řešením v určitých životních situacích, například při nečekané ztrátě zaměstnání, výrazném zhoršení zdravotního stavu, které vám brání v plnohodnotné práci, nebo v případě, že nemáte dostatek vlastních úspor, ze kterých byste si mohli financovat předdůchod. Je však naprosto klíčové posoudit tuto možnost velmi individuálně a s velkou rozvahou, protože její finanční dopad je, jak už bylo zmíněno, celoživotní a nevratný. Rozhodně se vyplatí vše si pečlivě propočítat a zvážit.
Jak si vybrat a s předstihem plánovat cestu k penzi
Rozhodování mezi předčasným důchodem a předdůchodem je jedním z nejdůležitějších finančních kroků, které v životě uděláte. Proto byste měli začít s důkladným ověřením, zda vůbec splňujete podmínky pro obě varianty. U předdůchodu je klíčové znát aktuální zůstatek na vašem doplňkovém penzijním spoření, jak dlouho již spoříte a na jak dlouhou dobu si přejete výplatu rozvrhnout. Nezapomeňte, že minimální měsíční splátka se odvíjí od průměrné mzdy a může se v čase měnit. Důležitá je také doba, kdy jste smlouvu uzavřeli, neboť požadovaná minimální doba spoření se mohla v minulosti lišit. Všechny tyto detaily je potřeba mít na paměti a pečlivě je prozkoumat.
Pokud uvažujete o předčasném důchodu, je nezbytné si ověřit evidovanou dobu vašeho důchodového pojištění. To můžete udělat například prostřednictvím Informativní důchodové aplikace na ePortálu České správy sociálního zabezpečení (ČSSZ). Následně si nechte spočítat dopad konkrétního data odchodu na výši vašeho důchodu. Pamatujte, že i několik málo dnů může znamenat další započaté devadesátidenní období a tím pádem vyšší krácení důchodu. Ačkoliv ePortál ČSSZ nabízí užitečné orientační údaje, závazné posouzení a výpočet provádí až přímo Česká správa sociálního zabezpečení. Současně s těmito kroky byste měli porovnat výši svých vlastních úspor, pravidelné měsíční výdaje, zvážit možnosti další práce a délku období, které potřebujete překlenout do řádného důchodu. Teprve na základě všech těchto informací a jejich pečlivého porovnání si budete moci vybrat variantu, která nejlépe odpovídá vaší jedinečné finanční situaci a životním plánům. Je to investice do vašeho klidného a spokojeného stáří.
Rozdíl mezi předdůchodem a předčasným důchodem se může výrazně projevit ve vašich příjmech a celkové finanční stabilitě v budoucnu. Pokud si přejete ujasnit, jaké možnosti připadají v úvahu právě u vás a jak nejlépe naplánovat vaši cestu k dřívějšímu odpočinku, neváhejte mě kontaktovat. Ráda s vámi proberu vaši jedinečnou situaci, zodpovím vaše dotazy a pomohu vám s přípravou podkladů pro informované rozhodnutí. Využijte prosím kontaktní údaje uvedené na tomto webu a udělejte bezpečný krok k vaší finanční pohodě.
Autor: Andrea Dudová
Kvalitní informace na jednom místě.
Nekupujte nahodile produkty nebo služby, řešte finance komplexně a v souvislostech.
Analyzuji finanční, ekonomické a daňové dopady.
Nastavuji strategii mezi vaším osobním a firemním hospodařením.